মূল্যস্ফীতি যখন সঞ্চয়ে টান দিচ্ছে, তখন আমানতে সুদের হার কমাচ্ছে শীর্ষ ব্যাংকগুলো
- Update Time : সোমবার, ১৯ অক্টোবর, ২০২৬
- ১২ Time View
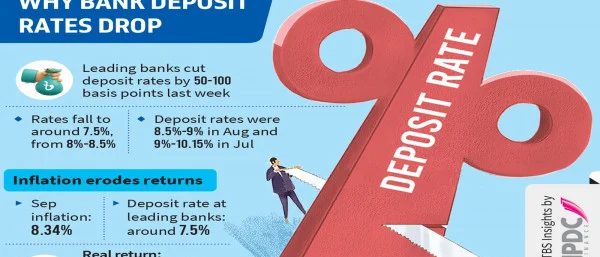
উচ্চ মূল্যস্ফীতির চাপে জনসাধারণের জীবনযাত্রার ব্যয় যখন আকাশচুম্বী, ঠিক তখনই দেশের শীর্ষ বাণিজ্যিক ব্যাংকগুলো এক বছরের মেয়াদী আমানতের সুদের হার কমিয়ে সাড়ে ৭ শতাংশে নামিয়ে এনেছে। সেপ্টেম্বর মাসের ৮.৩৪ শতাংশ মূল্যস্ফীতির হারের তুলনায় যা অনেকটাই কম।
আমানতকারীরা যে পরিমাণ মুনাফা বা সুদ পাচ্ছেন, ভোক্তাপর্যায়ে পণ্য ও সেবার দাম বা জীবনযাত্রার ব্যয় তার চেয়ে অনেক দ্রুতগতিতে বাড়ছে। তাই সুদের হার এই কমতির দিকে যাওয়ার অর্থ হলো—ব্যাংকে রাখা সঞ্চয়ের প্রকৃত ক্রয়ক্ষমতা হ্রাস পাওয়া। বিশেষ করে অবসরপ্রাপ্ত প্রবীণ নাগরিক এবং যারা ব্যাংকের সুদের আয়ের ওপর নির্ভর করে সংসার চালান, তারা সবচেয়ে বেশি বিপাকে পড়ছেন।
গত সপ্তাহে ব্যাংকগুলোর নেওয়া এই সিদ্ধান্ত ছিল– গত দুই মাসের মধ্যে সুদের হার কমানোর দ্বিতীয় দফায় পদক্ষেপ। যেখানে একাধিক ব্যাংক তাদের মেয়াদী আমানতের সুদের হার ৫০ থেকে ১০০ বেসিস পয়েন্ট পর্যন্ত কমিয়েছে। গত জুলাই মাসে যেখানে এক বছর মেয়াদী আমানতের সুদের হার ৯ থেকে ১০.১৫ শতাংশ ছিল, আগস্টে তা কমে সাড়ে ৮ থেকে ৯ শতাংশে নেমে আসে, এবং সম্প্রতি তা ৮ সাড়ে ৮ শতাংশ থেকে কমে—সাড়ে ৭ থেকে ৮ শতাংশে নেমে এসেছে।
একজন আমানতকারী যদি সাড়ে ৭ শতাংশ সুদে ব্যাংকে ১০ লাখ টাকার এক বছর মেয়াদী ফিক্সড ডিপোজিট রাখেন, তাহলে বছর শেষে তিনি গ্রস বা মোট সুদ হিসেবে পাবেন ৭৫ হাজার টাকা। কিন্তু বর্তমান মূল্যস্ফীতি বিবেচনা করলে এই আয় দিয়ে আমানতের প্রকৃত মান ধরে রাখা সম্ভব নয়—তাছাড়া ব্যাংক থেকে মুনাফা তোলার সময় উৎসে কর, আবগারি শুল্ক এবং অন্যান্য সার্ভিস চার্জ কেটে নেওয়ায় আমানতকারীর নিট আয় আরও কমে যায়।
ব্যাংকাররা জানান, শীর্ষস্থানীয় নির্ভরযোগ্য ব্যাংকগুলোতে সাম্প্রতিক সময়ে আমানত জমার হার বহুগুণ বেড়ে যাওয়া, বেসরকারি খাতে ঋণের চাহিদা আশঙ্কাজনকভাবে কমে যাওয়া এবং ব্যাংকগুলোর হাতে প্রচুর উদ্বৃত্ত তারল্য জমা হওয়ার কারণেই নতুন আমানত টানতে অতিরিক্ত সুদ দেওয়ার প্রয়োজন বোধ করছে না ব্যাংকগুলো।
অর্থনীতিবিদরা বলছেন, চড়া মূল্যস্ফীতির এই সময়ে যখন জীবনযাত্রার ব্যয় দুর্বিষহ হয়ে পড়েছে, তার মধ্যেই আমানতের সুদের হার হ্রাসের এই ঘটনা— সঞ্চয়ের আয়ের ওপর নির্ভরশীল পরিবারগুলোর জন্য তাৎক্ষণিক আর্থিক সংকট তৈরি করেছে।
সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মানীয় ফেলো ড. ফাহমিদা খাতুন বলেন, সুদের হার কমে যাওয়ায় সাধারণ মানুষ, বিশেষ করে অবসরপ্রাপ্তদের ওপর নতুন করে চাপ সৃষ্টি হবে। তিনি বলেন, "অবসরপ্রাপ্তরা ব্যাংকে আমানত রাখার পরিবর্তে একটা সুদ পান। সুদের হার কমলে অবশ্যই তাদের জন্য চাপ তৈরি হবে, কারণ বর্তমানে মূল্যস্ফীতি আরো বেশি।"
এই অর্থনীতিবিদ বলেন, "যেহেতু মার্কেট-বেসড ইকোনমি, তাই সুদের হার বাজারের চাহিদা-জোগানের ওপর নির্ভর করবে। তাই যেসব ব্যাংকের তারল্যের অবস্থা বেশি ভালো, সেসব ব্যাংকের নতুন আমানতের চাহিদা কম। একারণে কোনো কোনো ব্যাংক সুদহার কমাচ্ছে।"
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কামাল মুজেরী বলেন, "সাধারণ মানুষের আস্থা বেশি থাকার কারণে যেসব ব্যাংক আমানত বেশি পেয়েছে – তারা আমানতের সুদের হার কমাবে, এটা স্বাভাবিক। এটা মার্কেট বেসড প্র্যাক্টিসড। এটা দেশের জন্য মঙ্গল কারণ ব্যাংক ঋণের সুদের হার কমতে পারে। তাতে ব্যবসায়ীরা আরো কম খরচে ব্যাংক থেকে ঋণ নিতে পারবেন, যা অর্থনীতির জন্য ভালো। তবে আমানতকারীরা কম সুদ পাবেন, এটা তাদের জন্য একটা সমস্যা।"
এতে আমানতের সুদের ওপর নির্ভরশীলদের আর্থিক টানাপোড়েন আরও বাড়বে এমনটাই উল্লেখ করেন তিনি।
তিনি বলেন, "সঞ্চয়কারীরা ইচ্ছা করলে পুঁজিবাজার কিংবা সঞ্চয়পত্রেও বিনিয়োগ করতে পারেন। পুঁজিবাজারে আবার অনেক সময় বেশি লাভ পাওয়া যায়, তবে খেয়াল রাখতে হবে এখানে ঝুঁকির পরিমাণও বেশি। লোকসানের সম্ভবনাও রয়েছে।"
ব্যাংকগুলো কেন আমানতে সুদের হার কমাচ্ছে?
দেশের শীর্ষস্থানীয় বাণিজ্যিক ব্যাংকগুলোতে গত কয়েক মাসে আমানতের পরিমাণ লক্ষণীয়ভাবে বেড়েছে। মূলত সমস্যাগ্রস্ত বা দুর্বল ব্যাংকগুলো থেকে গ্রাহকরা তাদের টাকা তুলে নিয়ে তুলনামূলক নির্ভরযোগ্য এসব ব্যাংকে জমা রাখছেন।
ব্যাংকাররা জানান, চলতি ২০২৬ সালের প্রথম আট মাসে ব্যাংক খাতের সার্বিক গড় আমানতের প্রবৃদ্ধি ১১.৯৬ শতাংশ হলেও, শীর্ষস্থানীয় বেশ কিছু ব্যাংকে আমানতের প্রবৃদ্ধি ১৫ থেকে ২২ শতাংশ পর্যন্ত পৌঁছেছে।
ঋণ দেওয়ার সুযোগের তুলনায় আমানতের পরিমাণ দ্রুত বাড়তে থাকায়—গ্রাহকদের চড়া সুদ দিয়ে আমানত আকর্ষণের কোনো আগ্রহ ব্যাংকগুলোর নেই। কয়েকটি বেসরকারি ব্যাংকের শীর্ষ নির্বাহীরা জানান, মেয়াদপূর্তিতে উচ্চ সুদ পরিশোধ করতে হবে—এমন আমানত গ্রহণে তারা এখন নিরুৎসাহিত করছেন।
বর্তমানে ব্র্যাক ব্যাংক এবং ডাচ-বাংলা ব্যাংক এক বছরের ফিক্সড ডিপোজিটে সাড়ে ৭ শতাংশ সুদ দিচ্ছে। ব্র্যাক ব্যাংক এক সপ্তাহের ব্যবধানে তাদের সুদের হার ৫০ বেসিস পয়েন্ট কমিয়েছে, আর ডাচ-বাংলা ব্যাংক কমিয়েছে ১০০ বেসিস পয়েন্ট।
এক বছর মেয়াদী আমানতে প্রাইম ব্যাংক ৭.৭৫ শতাংশ এবং সিটি ব্যাংক ৭.৫ শতাংশ সুদ দিচ্ছে বলে জানান ব্যাংকাররা।
আমানতের সুদের হার কমলেও, গ্রাহকরা এসব শীর্ষ ব্যাংকেই তাদের আমানত জমা রাখছেন। কারণ ভালো ব্যাংকগুলোর নিরাপত্তার ওপর তাদের আস্থা বেশি।
ব্যাংক এশিয়ার ব্যবস্থাপনা পরিচালক সোহেল আর কে হুসেইন বলেন, ব্যাংকিং খাতে বর্তমানে প্রচুর উদ্বৃত্ত তারল্য রয়েছে এবং তাদের ঋণ-আমানত অনুপাত বা এডিআর ৬০ শতাংশের কাছাকাছি রয়েছে। অর্থাৎ, হিউজ সারপ্লাস মানি ব্যাংকে রয়েছে।"
বেসরকারি একটি ব্যাংকের এক ঊর্ধতন কর্মকর্তা টিবিএসকে বলেন, "আগামী এক বছরের মধ্যে নতুন ব্যবসা শুরু, কিংবা পুরনো ব্যবসা সম্প্রসারণ করা অনেকটা কঠিন। কারণ অর্থনীতির যা অবস্থা, তাতে ব্যবসায়ীরা নতুন বিনিয়োগে আগ্রহ দেখাচ্ছেন না।"
ঋণ বিতরণের মন্দায় ব্যাংকে জমছে উদ্বৃত্ত তারল্য
টানা ছয় মাসেরও বেশি সময় ধরে বেসরকারি খাতে ঋণ প্রবৃদ্ধির হার ৫ শতাংশের নিচে অবস্থান করছে—যা ব্যবসাবাণিজ্যে বিনিয়োগে চরম মন্দার চিত্র তুলে ধরছে।
এই অবস্থায়, ঋণ নেওয়ার মতো নির্ভরযোগ্য ও ভালো গ্রাহক না পাওয়ায় ব্যাংকগুলোর কাছে উদ্বৃত্ত টাকা জমে থাকছে। বাংলাদেশ ব্যাংকের উপাত্ত অনুযায়ী, গত জুনে ব্যাংকিং খাতে উদ্বৃত্ত তারল্যের পরিমাণ ছিল ৪.০৮ লাখ কোটি টাকা। এত বিপুল তারল্য হাতে থাকায় ব্যাংকগুলোর নতুন করে বেশি সুদে আমানত সংগ্রহের কোনো তাগিদ নেই।
ব্যাংক এশিয়ার সোহেল আর কে হুসেইন জানান, বড় করপোরেট কিংবা ছোট ও মাঝারি প্রতিষ্ঠান তাদের কারখানাগুলোয় বর্তমানে পূর্ণ সক্ষমতার চেয়ে অনেক কম উৎপাদন করছে। তাছাড়া জ্বালানি তেলের দাম বাড়ায় তাদের উৎপাদন খরচও বেড়েছে।
অন্য একটি ব্যাংকের ট্রেজারি বিভাগের জ্যেষ্ঠ কর্মকর্তা জানান, "বর্তমানে ঋণের সুদের হার ১০ থেকে ১১ শতাংশের মধ্যে রয়েছে, অর্থাৎ ঋণের সুদ এখনো অনেক বেশি রয়েছে। আর উচ্চ সুদ দিয়ে ব্যবসায়ীরা ব্যবসা করতে চান না। তাই যখন ব্যবসা করার জন্য ব্যবসায়ীরা ব্যাংক থেকে ঋণ নিবেন, তখন লেন্ডিং থেকে ব্যাংক আবার আয় বাড়াতে পারবে।"
বিকল্প গন্তব্য: সরকারি ট্রেজারি বিল ও বন্ড
বেসরকারি খাতে ঋণের চাহিদা কম থাকায় ব্যাংকগুলো তাদের উদ্বৃত্ত অর্থ সরকারের ট্রেজারি বিল ও বন্ডে বিনিয়োগ করছে।
ব্যাংকাররা জানান, সরকারি সিকিউরিটিজের চাহিদা বেড়ে যাওয়ায় গত সপ্তাহে ট্রেজারি বিলের সুদের হার তিন বছরের মধ্যে সর্বনিম্নে নেমে গিয়েছিল। তবে অতি সম্প্রতি ৯১ দিন, ১৮২ দিন ও ৩৬৪ দিন মেয়াদী ট্রেজারি বিলের সুদের হার আগের সপ্তাহের তুলনায় ৩২ থেকে ১০০ বেসিস পয়েন্ট পর্যন্ত বেড়েছে।
তবে ব্যাংকাররা মনে করছেন, ব্যবসা-বাণিজ্যের মন্থর গতির কারণে ট্রেজারি বিলের সুদের এই বৃদ্ধি সাময়িক হতে পারে।
আর্থিক খাতে সরকারি সিকিউরিটিজের ইয়েল্ড বা সুদের হার— সুদের বেঞ্চমার্ক হিসেবে কাজ করে। যখন ব্যাংকগুলোতে উদ্বৃত্ত তারল্য থাকে এবং সবাই ট্রেজারি বিল কেনার প্রতিযোগিতা করে, তখন সরকারি সিকিউরিটিজের সুদের হার কমে যায়—যা শেষ পর্যন্ত সাধারণ আমানতের সুদের হারকেও নিচের দিকে নামিয়ে আনে।
প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী