মাস শেষে টাকা থাকে না? কাজে লাগতে পারে ৫০–৩০–২০ পদ্ধতি
- Update Time : বৃহস্পতিবার, ১৫ অক্টোবর, ২০২৬
- ৭ Time View
মাসের শুরুতে বেতন হাতে পেয়ে মনে হয়, এবার বুঝি কিছু টাকা জমবে। কিন্তু বাসাভাড়া, বাজার, যাতায়াত, বিদ্যুৎ বিল, সন্তানের পড়াশোনা আর নানা খরচ মেটাতে না মেটাতেই মাস শেষ। তখন সঞ্চয়ের জন্য আর কিছুই অবশিষ্ট থাকে না। এমন অভিজ্ঞতা অনেকেরই আছে।
ফোর্বসের এক প্রতিবেদনে বলা হয়, আয় বাড়লেই যে সঞ্চয় বাড়বে, তার নিশ্চয়তা নেই। বরং আয় বাড়ার সঙ্গে সঙ্গে খরচও বেড়ে যেতে পারে। তাই কত টাকা আয় হচ্ছে, তার পাশাপাশি সেই টাকা কীভাবে খরচ হচ্ছে, সেটিও গুরুত্বপূর্ণ। আয় ও ব্যয়ের মধ্যে ভারসাম্য রাখতে কাজে আসতে পারে ৫০–৩০–২০ বাজেট পদ্ধতি।
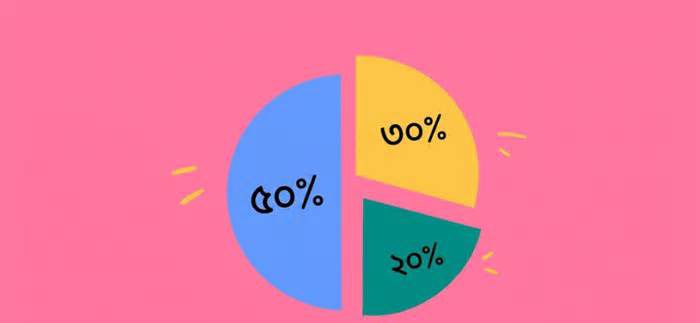
এই পদ্ধতির মূল কথা সহজ—আয়ের ৫০ শতাংশ প্রয়োজনীয় খরচে, ৩০ শতাংশ ব্যক্তিগত পছন্দ বা শখ পূরণে এবং বাকি ২০ শতাংশ সঞ্চয় ও ভবিষ্যতের আর্থিক নিরাপত্তার জন্য রাখতে হবে।
৫০ শতাংশ প্রয়োজনীয় খরচ: বিজনেস ইনসাইডারের প্রতিবেদনে বলা হয়, মাসের আয়ের অর্ধেক বরাদ্দ থাকবে এমন খরচের জন্য, যা এড়িয়ে চলা কঠিন। যেমন বাসাভাড়া, নিত্যপ্রয়োজনীয় বাজার, বিদ্যুৎ-গ্যাস-পানির বিল, যাতায়াত, চিকিৎসা, বিমার কিস্তি এবং ঋণের নির্ধারিত কিস্তি।
ধরা যাক, কারও মাসিক আয় ৩০ হাজার টাকা। তাহলে এই নিয়ম অনুযায়ী প্রয়োজনীয় খরচের জন্য বরাদ্দ হবে ১৫ হাজার টাকা।
তবে অনেক পরিবারের ক্ষেত্রে কেবল বাসাভাড়া ও বাজারের খরচই আয়ের অর্ধেক ছাড়িয়ে যায়। সে ক্ষেত্রে জোর করে এই হিসাব মেলানোর প্রয়োজন নেই। বরং কোথায় খরচ কমানো সম্ভব, তা খুঁজে দেখতে হবে। সম্ভব হলে বাসাভাড়া, যাতায়াত কিংবা অন্যান্য ব্যয়ে সাশ্রয়ের উপায় বের করা যেতে পারে।
৩০ শতাংশ নিজের পছন্দ ও শখ: জীবন মানেই কেবল বিল দেওয়া আর প্রয়োজন মেটানো নয়। মাঝেমধ্যে বাইরে খেতে যাওয়া, সিনেমা দেখা, ঘুরতে যাওয়া কিংবা পছন্দের কিছু কেনারও প্রয়োজন হয়। বাজেটের ৩০ শতাংশ রাখা হয়েছে এ ধরনের খরচের জন্য।
তবে প্রয়োজন আর শখের মধ্যে পার্থক্য বোঝা জরুরি। প্রতিদিনের যাতায়াতের খরচ প্রয়োজনীয় হতে পারে, কিন্তু নিজের সুবিধার জন্য আরও ব্যয়বহুল যাতায়াতের ব্যবস্থা বেছে নেওয়া অতিরিক্ত খরচ হিসেবে বিবেচিত হতে পারে। একইভাবে প্রয়োজনীয় পোশাক কেনা আর কেবল ফ্যাশনের জন্য নতুন পোশাক কেনা এক বিষয় নয়।
এই খাতের উদ্দেশ্য শখ বাদ দেওয়া নয়, বরং শখ পূরণ করতে গিয়ে যেন প্রয়োজনীয় খরচ বা সঞ্চয়ে টান না পড়ে, তা নিশ্চিত করা।
২০ শতাংশ সঞ্চয় ও ভবিষ্যতের নিরাপত্তা: এই পদ্ধতির সবচেয়ে গুরুত্বপূর্ণ অংশ হলো আয়ের ২০ শতাংশ সঞ্চয় বা ভবিষ্যতের আর্থিক লক্ষ্য পূরণের জন্য রাখা। হঠাৎ অসুস্থতা, চাকরি হারানো কিংবা অন্য কোনো জরুরি পরিস্থিতিতে এই অর্থ কাজে আসতে পারে।
এ ছাড়া ভবিষ্যতে বাড়ি কেনা, অবসরের জন্য অর্থ জমানো, বিনিয়োগ করা কিংবা ঋণের নির্ধারিত কিস্তির বাইরে অতিরিক্ত টাকা পরিশোধের ক্ষেত্রেও সঞ্চয়ের ভূমিকা রয়েছে।
ইনভেস্টোপিডিয়ার প্রতিবেদনে বলা হয়, সম্ভব হলে এমন একটি জরুরি তহবিল গড়ে তোলা ভালো, যেন অন্তত তিন থেকে ছয় মাসের প্রয়োজনীয় খরচ মেটানোর মতো টাকা থাকে। তবে একবারে এত টাকা জমানোর প্রয়োজন নেই। সামর্থ্য অনুযায়ী অল্প অল্প করে শুরু করলেও সময়ের সঙ্গে তহবিল বড় হতে পারে।
ইনভেস্টোপিডিয়ার প্রতিবেদন অনুসারে, ৫০–৩০–২০ নিয়মে ৩০ হাজার টাকা মাসিক আয়ের একটি নমুনা হিসাব হতে পারে এমন—১৫ হাজার টাকা বাসাভাড়া, বাজার, বিল ও অন্যান্য প্রয়োজনীয় খরচ; ৯ হাজার টাকা শখ, বিনোদন ও ব্যক্তিগত পছন্দের খরচ এবং ৬ হাজার টাকা সঞ্চয়, জরুরি তহবিল ও ভবিষ্যতের আর্থিক লক্ষ্য।
প্রতিবেদনে বলা হয়, এটি একটি আদর্শ হিসাব, তবে সবার জন্য বাধ্যতামূলক নিয়ম নয়। কারও বাসাভাড়া বেশি, কারও পরিবারের সদস্য বেশি, আবার কারও চিকিৎসা বা শিক্ষার খরচও বেশি হতে পারে। ফলে বাস্তবে খরচের অনুপাত বদলে যেতে পারে।
ফোর্বস তাদের প্রতিবেদনে বলছে, এই পদ্ধতি অনুসরণ করতে প্রথমেই এক মাসের আয় ও খরচের হিসাব লিখে রাখা যেতে পারে। খাতায়, মুঠোফোনে কিংবা স্প্রেডশিটে প্রতিদিনের খরচ লিখলেই বোঝা যাবে, কোন খাতে কত টাকা যাচ্ছে।
এরপর মাসের শুরুতেই সঞ্চয়ের জন্য নির্দিষ্ট পরিমাণ অর্থ আলাদা করে রাখার অভ্যাস করা যেতে পারে। চাইলে বেতন পাওয়ার পরপরই সঞ্চয়ের টাকা আলাদা হিসাবে সরিয়ে রাখা যায়। এতে মাস শেষে টাকা থাকলে তবেই সঞ্চয় করার ওপর নির্ভর করতে হয় না।
প্রতি মাসের হিসাব পর্যালোচনা করাও জরুরি। আয় বা পারিবারিক দায়িত্ব বদলালে বাজেটও নতুন করে সাজাতে হবে। কোনো মাসে নির্ধারিত পরিমাণ সঞ্চয় করা সম্ভব না হলে, হতাশ না হয়ে পরের মাস থেকে আবার শুরু করা যায়।
ইনভেস্টোপিডিয়ার প্রতিবেদন অনুসারে, নিয়মটা সবার জন্য সমান না। তবে ৫০–৩০–২০ নিয়মের সবচেয়ে বড় সুবিধা হলো, এটি সহজে বোঝা যায় এবং আয়-ব্যয়ের একটি পরিষ্কার কাঠামো তৈরি হয়। এছাড়া কম আয়ের পরিবার কিংবা বেশি জীবনযাত্রার ব্যয়ের এলাকায় বসবাসকারীদের জন্য প্রয়োজনীয় খরচ ৫০ শতাংশের মধ্যে রাখা কঠিন হতে পারে।
এ ক্ষেত্রে নিজের সামর্থ্য অনুযায়ী অনুপাত পরিবর্তন করা যায়। প্রয়োজনীয় খরচ বেশি হলে শখের খরচ কমিয়ে দেওয়া যেতে পারে। আবার ঋণের চাপ বেশি থাকলে বা জরুরি তহবিল রাখার প্রয়োজন হলে সঞ্চয়ের পরিকল্পনাও নতুন করে সাজানো যেতে পারে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, এই নিয়মকে কঠোর কোনো বিধান হিসেবে না দেখে অর্থ ব্যবস্থাপনার একটি নির্দেশনা হিসেবে ব্যবহার করা।
এছাড়া সঞ্চয়ের জন্য সব সময় বড় অঙ্কের আয়ের প্রয়োজন হয় না; দরকার নিয়মিত হিসাব রাখা এবং সামর্থ্য অনুযায়ী ধারাবাহিকভাবে টাকা জমানোর অভ্যাস গড়ে তোলা। আসল কথা হলো, মাসের শুরুতে একটি ছোট পরিকল্পনাই মাস শেষে অর্থের টান সামলাতে এবং ভবিষ্যতের জন্য কিছুটা নিরাপত্তা গড়ে তুলতে সাহায্য করতে পারে।
প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী