‘দুর্বল ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত হলে সুফল নিয়ে প্রশ্ন থেকে যায়’
- Update Time : রবিবার, ২০ সেপ্টেম্বর, ২০২৬
- ৭ Time View
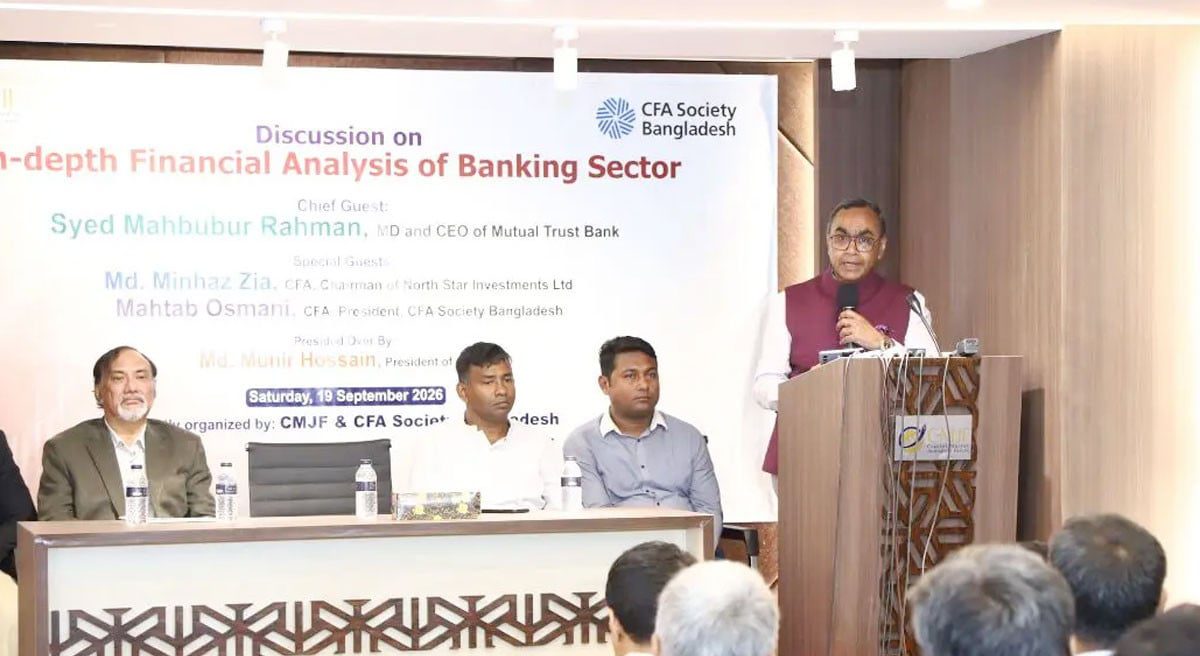
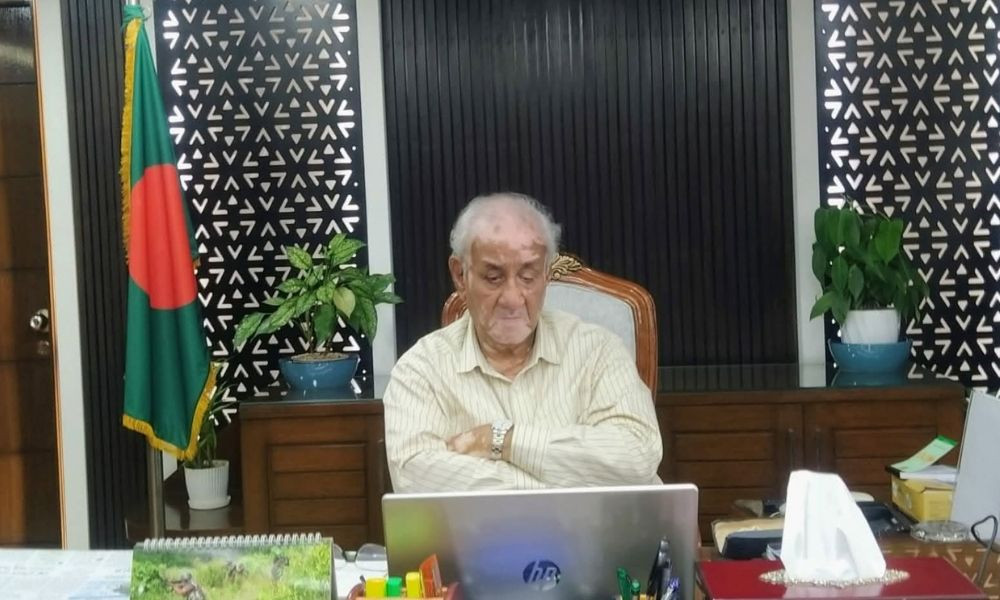
পাঁচ ব্যাংক একীভূত করার প্রক্রিয়া নিয়ে প্রশ্ন তুলেছেন অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশ (এবিবি)-এর সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের (এমটিবি) ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান।
তিনি বলেছেন, ‘সাধারণত ব্যাংক একীভূতকরণের ক্ষেত্রে একটি শক্তিশালী ব্যাংকের সঙ্গে তুলনামূলক দুর্বল বা বিশেষায়িত কোনো ব্যাংককে যুক্ত করে সমন্বয় বা ‘সিনার্জি’ তৈরি করা হয়। কিন্তু দুর্বল ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত হলে প্রত্যাশিত সুফল পাওয়া নিয়ে প্রশ্ন থেকে যায়।’
গতকাল শনিবার রাজধানীতে ক্যাপিটাল মার্কেট জার্নালিস্ট ফোরাম (সিএমজেএফ) আয়োজিত ব্যাংকিং খাতের আর্থিক পরিস্থিতি নিয়ে এক আলোচনা সভায় প্রধান অতিথির বক্তব্যে তিনি এসব কথা বলেন। অনুষ্ঠানে সভাপতিত্ব করেন সিএমজেএফের সভাপতি মনির হোসেন। সঞ্চালনা করেন সংগঠনের সাধারণ সম্পাদক আহসান হাবীব রাসেল।
মাহবুবুর রহমান বলেন, ব্যাংক একীভূতকরণের ক্ষেত্রে শক্তিশালী ও দুর্বল ব্যাংকের মধ্যে সমন্বয় হলে একটি ব্যাংকের সক্ষমতা অন্য ব্যাংকের ঘাটতি পূরণে কাজে লাগতে পারে। কিন্তু উভয় ব্যাংকই যদি দুর্বল অবস্থায় থাকে, তাহলে একীভূত হওয়ার পরও সমস্যার সমাধান নাও হতে পারে।
তিনি বলেন, ‘ব্যাড ব্যাংক’ ও ‘ব্যাড ব্যাংক’ একীভূত করে কাঙ্ক্ষিত ফল পাওয়া যাবে কি না, সেটি একটি বড় প্রশ্ন। কারণ একীভূত করার পর নতুন প্রতিষ্ঠানের সামনে পুরোনো খেলাপি ঋণ, মূলধন ঘাটতি, সুশাসন ও ব্যবস্থাপনার দুর্বলতাসহ একই ধরনের সমস্যাগুলোই থেকে যেতে পারে।
একীভূতকরণের প্রক্রিয়া ঠিক হয়েছে কি না এ বিষয়ে তিনি সরাসরি কোনো মন্তব্য করতে চান না বলে জানান। তবে তিনি বলেন, ব্যাংক একীভূত করার মূল উদ্দেশ্য হওয়া উচিত দক্ষতা ও সক্ষমতা বাড়ানো এবং পরিচালনাগত অদক্ষতা কমানো।
মিউচুয়াল ট্রাস্ট ব্যাংকের (এমটিবি) ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা বলেন, স্বাভাবিকভাবে একটি ব্যাংক একীভূত হলে শাখা, জনবল ও অন্যান্য পরিচালন ব্যয় কমানোর সুযোগ তৈরি হয়। একই ধরনের কাজের জন্য দুটি আলাদা কাঠামো রাখার প্রয়োজন থাকে না। ফলে শাখা ও জনবল সমন্বয়ের মাধ্যমে দক্ষতা বাড়ানো সম্ভব। তবে বাস্তবে একীভূত হওয়ার পর সেই কাঠামোগত সমন্বয় কতটা হবে, সেটিই গুরুত্বপূর্ণ।
মাহবুবুর রহমান বলেন, যদি একীভূত ব্যাংকগুলোর শাখা ও জনবল কাঠামো আগের মতোই থাকে, তাহলে একীভূতকরণের মাধ্যমে কাঙ্ক্ষিত দক্ষতা অর্জন কঠিন হবে। ব্যাংক একীভূতকরণের ক্ষেত্রে শুধু নাম বা মালিকানা কাঠামো পরিবর্তন করলেই হবে না। এর মাধ্যমে বাস্তবিক অর্থে কী ধরনের সমন্বয় হচ্ছে, কীভাবে ব্যয় কমছে এবং কীভাবে ব্যাংকের সক্ষমতা বাড়ছে এসব বিষয় দেখতে হবে।
ব্যাংকের ব্যয় কমানোর প্রসঙ্গে মাহবুবুর রহমান বলেন, সব ধরনের ব্যয় কমানোর সুযোগ নেই। বাড়িভাড়া, বেতন-ভাতা, বিমা ও অন্যান্য পরিচালন ব্যয়ের একটি বড় অংশই অনিবার্য। তাই নির্বিচারে কর্মী ছাঁটাই করে ব্যয় কমানোর পরিবর্তে প্রযুক্তি ও দক্ষতার ব্যবহার বাড়াতে হবে। কৃত্রিম বুদ্ধিমত্তা (এআই) ও প্রযুক্তির ব্যবহার বাড়লে ভবিষ্যতে ব্যাংকে নতুন জনবল নিয়োগের প্রয়োজনীয়তা কমতে পারে।
তিনি বলেন, ব্যাংকের সংখ্যা বাড়িয়ে কর্মসংস্থান সৃষ্টি করার চিন্তা সঠিক নয়। ব্যাংকিং খাতকে দক্ষ, উৎপাদনশীল ও প্রযুক্তিনির্ভর করতে হবে।
মাহবুবুর রহমান বলেন, ব্যাংক ঝুঁকি নেওয়ার ব্যবসা। তাই ঝুঁকি কমানো নয়, বরং ঝুঁকি যথাযথভাবে মূল্যায়ন ও ব্যবস্থাপনা করাই গুরুত্বপূর্ণ। একই সঙ্গে ব্যাংক পরিচালনায় সুশাসন নিশ্চিত করতে হবে।
তিনি বলেন, ব্যাংকিং খাতের বর্তমান সংকট কাটাতে শুধু একীভূতকরণ যথেষ্ট নয়। খেলাপি ঋণ, মূলধন ঘাটতি, প্রভিশন, সুশাসন ও ব্যবস্থাপনার দুর্বলতা সবগুলো বিষয় একসঙ্গে বিবেচনায় নিয়ে সংস্কার করতে হবে।
দেশের সামগ্রিক ব্যাংকিং খাত বর্তমানে নাজুক অবস্থায় রয়েছে বলেও মন্তব্য করেন মাহবুবুর রহমান। তিনি বলেন, অনেক ব্যাংকের ঋণ দেওয়ার সক্ষমতা কমেছে। একই সঙ্গে মূলধন পর্যাপ্ততা, তারল্য ও খেলাপি ঋণ সব ক্ষেত্রেই চাপ রয়েছে।
তিনি আরও বলেন, বর্তমানে খেলাপি ঋণের হার ৩২ শতাংশের ওপরে রয়েছে এবং প্রকৃত চিত্র আরও বেশি হতে পারে। ২০০৮ সালে যেখানে খেলাপি ঋণের পরিমাণ ছিল প্রায় ২৮ হাজার কোটি টাকা, বর্তমানে তা ৬ লাখ কোটি টাকারও বেশি।
সৈয়দ মাহাবুবুর রহমান, খেলাপি ঋণের এই বড় বোঝা ব্যাংকের আয় ও মূলধনের ওপর চাপ তৈরি করছে। আন্তর্জাতিক আর্থিক প্রতিবেদনের নতুন মানদণ্ড আইএফআরএস-৯ কার্যকরভাবে প্রয়োগ হলে ব্যাংকগুলোকে আরও বেশি প্রভিশন রাখতে হতে পারে, যা ব্যাংকের আর্থিক অবস্থায় বাড়তি চাপ তৈরি করবে।
প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী