ডিজিটাল লেনদেনে শীর্ষে ডাচ-বাংলা, ব্র্যাক ব্যাংক; এমএফএসে আধিপত্য বিকাশের
- Update Time : বৃহস্পতিবার, ১২ নভেম্বর, ২০২৬
- ১০ Time View
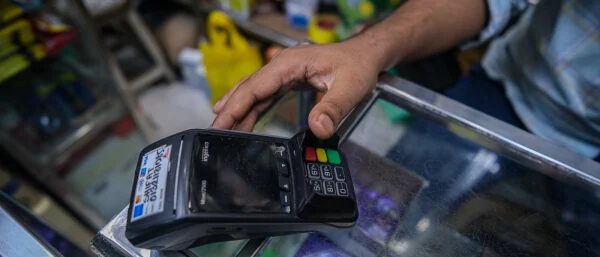
দেশের ব্যাংকিং খাতের মোট ডিজিটাল লেনদেনের প্রায় ৩৭ শতাংশই ৫টি ব্যাংকের নিয়ন্ত্রণে রয়েছে, যার শীর্ষে রয়েছে ডাচ-বাংলা ব্যাংক ও ব্র্যাক ব্যাংক। অন্যদিকে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস) খাতে এককভাবে ৬৭ শতাংশ লেনদেন নিয়ে দাপট বজায় রেখেছে বিকাশ।
বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস সুপারভিশন বিভাগের এক প্রতিবেদনে এই চিত্র উঠে এসেছে।
প্রতিবেদনের তথ্য অনুযায়ী, ২০২৬ সালের এপ্রিল-জুন প্রান্তিকে এমএফএস সেবাদাতা প্রতিষ্ঠানগুলো ৬ লাখ ৬০ হাজার কোটি টাকার লেনদেন রেকর্ড করেছে, যার মধ্যে শীর্ষ তিনটি প্রতিষ্ঠান একাই ৯৯ দশমিক ১৫ শতাংশ লেনদেন সম্পন্ন করেছে।
ব্যাংকিং খাতে ডিজিটাল লেনদেনে ডাচ-বাংলা ব্যাংক এবং ব্র্যাক ব্যাংকের পর তৃতীয় থেকে দশম স্থানে রয়েছে যথাক্রমে ইসলামী ব্যাংক বাংলাদেশ, পূবালী ব্যাংক, স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ, ইস্টার্ন ব্যাংক, সিটি ব্যাংক, ইউনাইটেড কমার্শিয়াল ব্যাংক, যমুনা ব্যাংক এবং সোনালী ব্যাংক।
শীর্ষ ১০টি ব্যাংক মিলে দেশের মোট ডিজিটাল লেনদেনের ৫৫ দশমিক ২১ শতাংশ নিয়ন্ত্রণ করছে। এই তালিকার একমাত্র রাষ্ট্রায়ত্ত ব্যাংক হলো সোনালী ব্যাংক; যা সরকারি ব্যাংকগুলোতে ডিজিটাল ব্যাংকিং সেবা আরও সম্প্রসারণের সুযোগ রয়েছে বলে নির্দেশ করছে।
প্রতিবেদন বলছে, গ্রাহকেরা সাধারণত বড় অঙ্কের লেনদেনের জন্য ব্যাংকের ওপর বেশি নির্ভর করেন, অন্যদিকে ছোট অঙ্কের পেমেন্টের ক্ষেত্রে এমএফএস প্ল্যাটফর্মগুলো বেশি জনপ্রিয়। এছাড়া ডিজিটাল এবং নগদ—উভয় ধরনের লেনদেনের ক্ষেত্রেই ব্যাংকগুলোকে প্রধান মাধ্যম হিসেবে বেছে নিচ্ছেন গ্রাহকেরা।
২০২৫ ও ২০২৬ সালের দ্বিতীয় প্রান্তিকের তুলনা করে প্রতিবেদনে দেখা গেছে, এমএফএস প্ল্যাটফর্মের মাধ্যমে ডিজিটাল লেনদেন ৬ দশমিক ৬৯ শতাংশ বৃদ্ধি পেয়েছে; যা ইঙ্গিত দেয় যে গ্রাহকেরা এখন নগদ টাকা উত্তোলনের চেয়ে সরাসরি ডিজিটাল পেমেন্টের দিকে বেশি ঝুঁকছেন।
ব্যাংক এবং এমএফএস—উভয় মাধ্যম মিলিয়ে ব্যাংক খাতের মোট ডিজিটাল ও নন-ডিজিটাল লেনদেনের ৫৭ দশমিক ৭৯ শতাংশই সম্পন্ন করেছে শীর্ষ ১০টি ব্যাংক। এই ব্যাংকগুলো হলো—সোনালী, পূবালী, রূপালী, ডাচ-বাংলা, ব্র্যাক, ইসলামী ব্যাংক বাংলাদেশ, মার্কেন্টাইল, ইস্টার্ন ব্যাংক, জনতা এবং অগ্রণী।
কেন্দ্রীয় ব্যাংক জানিয়েছে, লেনদেন ও আমানতের ক্ষেত্রে গ্রাহকদের মধ্যে রাষ্ট্রায়ত্ত ব্যাংকগুলোর প্রতিই সাধারণত বেশি ঝোঁক দেখা যায়।
সামগ্রিকভাবে, ২০২৫ সালের জানুয়ারি থেকে ২০২৬ সালের জুনের মধ্যে ব্যাংক ও এমএফএস খাতের মাধ্যমে ডিজিটাল লেনদেন ২৩ দশমিক ৪৬ শতাংশ বৃদ্ধি পেয়েছে।
আলোচ্য সময়ে ডাচ-বাংলা ব্যাংক ১ লাখ ৬৮ হাজার কোটি টাকার ডিজিটাল লেনদেন সম্পন্ন করে ৯ দশমিক ৫০ শতাংশ বাজার অংশীদারত্ব (মার্কেট শেয়ার) অর্জন করেছে।
অন্যদিকে ১ লাখ ৬৫ হাজার কোটি টাকা বা ৯ দশমিক ৩২ শতাংশ অংশীদারত্ব নিয়ে দ্বিতীয় অবস্থানে রয়েছে ব্র্যাক ব্যাংক।
আর এমএফএস খাতে বিকাশ প্রায় ৪ লাখ ৪১ হাজার কোটি টাকা এবং নগদ ১ লাখ ২৩ হাজার কোটি টাকার লেনদেন রেকর্ড করেছে।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা তারেক রেফাত উল্লাহ খান বলেন, 'আস্থা অ্যাপ এবং অন্যান্য ডিজিটাল প্ল্যাটফর্মের মাধ্যমে ব্যাংকটি গ্রাহকদের ডিজিটাল লেনদেনে প্রবেশাধিকার আরও সম্প্রসারিত করেছে।'
বিকাশের করপোরেট কমিউনিকেশনসের প্রধান শামসুদ্দিন হায়দার ডালিম বলেন, ২০১১ সালে বাংলাদেশ ব্যাংকের নিয়মকানুনের আওতায় ব্যাংকবহির্ভূত ও সুবিধাবঞ্চিত মানুষের কাছে আর্থিক অন্তর্ভুক্তি পৌঁছে দিতে যাত্রা শুরু করেছিল বিকাশ।
গত ১৫ বছরে প্রযুক্তিগত উদ্ভাবন এবং ব্যাংক ও আর্থিক প্রতিষ্ঠানের সঙ্গে অংশীদারিত্বের মাধ্যমে দেশজুড়ে আর্থিকখাতে একটি ডিজিটাল ইকোসিস্টেম গড়ে তুলেছে তারা। বর্তমানে সাড়ে আট কোটির বেশি নিবন্ধিত গ্রাহককে ২০০টিরও বেশি পণ্য ও সেবা দিচ্ছে বিকাশ, যা দেশের প্রতি ১০ জন প্রাপ্তবয়স্ক মানুষের ৭ জনের কাছেই পৌঁছে গেছে। ডিজিটাল পেমেন্টের ক্রমবর্ধমান সুবিধাই এমএফএস খাতে ক্যাশলেস লেনদেন বাড়িয়েছে বলে যোগ করেন তিনি।
২০২৬ সালের এপ্রিল-জুন প্রান্তিকে ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ (এনপিএসবি)-এর মাধ্যমে বাংলা কিউআর ইস্যু করে লেনদেনে নেতৃত্ব দিয়েছে বিকাশ, রকেট ও ব্র্যাক ব্যাংক।
এই তিনটি প্রতিষ্ঠান মিলে মোট লেনদেনের ৮২ দশমিক ৭০ শতাংশ সম্পন্ন করেছে এবং শীর্ষ ১০টি প্রতিষ্ঠান মিলে মোট অংশীদারত্ব রয়েছে ৯৫ দশমিক ৭৯ শতাংশ। এর পেছনে এই প্রতিষ্ঠানগুলোর বিশাল গ্রাহক ভিত্তিই মূল ভূমিকা রেখেছে বলে উল্লেখ করেছে বাংলাদেশ ব্যাংক।
While most comments will be posted if they are on-topic and not abusive, moderation decisions are subjective. Published comments are readers’ own views and The Business Standard does not endorse any of the readers’ comments.
প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী