বাংলা কিউআর লেনদেনের বিরোধ নিষ্পত্তিতে সময়সীমা বেঁধে দিল বাংলাদেশ ব্যাংক
- Update Time : রবিবার, ২৭ সেপ্টেম্বর, ২০২৬
- ১০ Time View
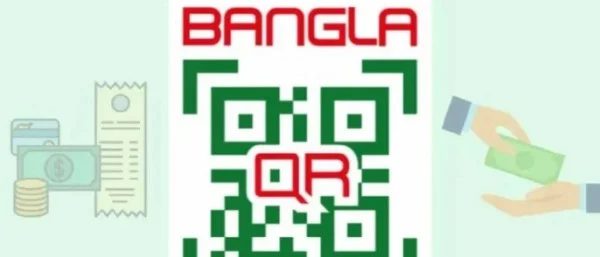
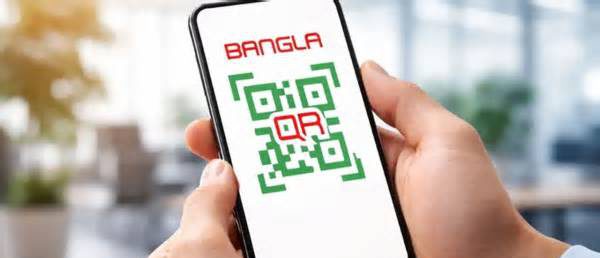
বাংলা কিউআর মার্চেন্ট পেমেন্টে লেনদেন সংক্রান্ত বিরোধ নিষ্পত্তিতে নতুন একটি নতুন কাঠামো বা গাইডলাইন জারি করেছে বাংলাদেশ ব্যাংক। নতুন এই নির্দেশনায় ব্যাংক, মুঠোফোনে আর্থিক সেবাদাতা (এমএফএস) প্রতিষ্ঠান এবং পেমেন্ট সার্ভিস প্রোভাইডারদের গ্রাহকের অভিযোগ নির্দিষ্ট সময়সীমার মধ্যে নিষ্পত্তির বাধ্যবাধকতা দেওয়া হয়েছে।
আজ রোববার (২৭ সেপ্টেম্বর) কেন্দ্রীয় ব্যাংকের পেমেন্ট সিস্টেমস ডিপার্টমেন্ট 'গাইডলাইন অন ডিসপুট রেজোলিউশন ফর বাংলা কিউআর (মার্চেন্ট পেমেন্ট) ট্রানজেকশনস' শীর্ষক এই নীতিমালা প্রকাশ করেছে। নির্দেশনাটি চলতি বছরের ১ ডিসেম্বর থেকে কার্যকর হবে।
নতুন এই কাঠামো অনুযায়ী, যদি কোনো গ্রাহকের অ্যাকাউন্ট থেকে টাকা কেটে নেওয়া হয়, কিন্তু লেনদেনটি চূড়ান্তভাবে ব্যর্থ হয়—অর্থাৎ বিক্রেতা বা মার্চেন্ট টাকা না পান—তবে গ্রাহকের কোনো আনুষ্ঠানিক অভিযোগ ছাড়াই ইস্যুকারী ব্যাংক বা এমএফএস প্রদানকারী প্রতিষ্ঠানকে ওই অর্থ স্বয়ংক্রিয়ভাবে ফেরত (রিভার্স) দিতে হবে।
অর্থ ফেরতের এই রিভার্সাল প্রক্রিয়াটি তাৎক্ষণিকভাবে, অথবা সর্বোচ্চ ৩০ মিনিটের মধ্যে সম্পন্ন করা বাধ্যতামূলক।
গাইডলাইনে বলা আছে, লেনদেন সংক্রান্ত বিরোধের তদন্তে অ্যাকোয়ারার যদি প্রয়োজনীয় ইলেকট্রনিক জার্নাল, ট্রানজেকশন লগ, রসিদ, এসএমএস বা অন্য কোনো বৈধ প্রমাণ দিতে ব্যর্থ হয়; তবে উক্ত প্রতিষ্ঠানকে বিতর্কিত লেনদেনের মূল অর্থ পরিশোধ করতে হবে এবং পাশাপাশি শাস্তি হিসেবে বিতর্কিত অর্থের সমপরিমাণ পর্যন্ত অতিরিক্ত জরিমানা করা যাবে।
যেসব বিরোধ স্বয়ংক্রিয়ভাবে নিষ্পত্তি করা সম্ভব হবে না, সেগুলোর ক্ষেত্রে গ্রাহকরা লেনদেনের ৪৫ দিনের মধ্যে আনুষ্ঠানিক অভিযোগ জানাতে পারবেন। ইস্যুকারী প্রতিষ্ঠানকে অভিযোগ পাওয়ার দুই কার্যদিবসের মধ্যে উক্ত দাবি গ্রহণ বা প্রত্যাখ্যান করার সিদ্ধান্ত জানাতে হবে।
নির্ধারিত সময়ের মধ্যে ইস্যুকারী প্রতিষ্ঠান সাড়া দিতে ব্যর্থ হলে, বিষয়টি 'ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ'-এর (এনপিএসবি) কেন্দ্রীয় ডিসপুট ম্যানেজমেন্ট সিস্টেমের (ডিএমএস) মাধ্যমে আনুষ্ঠানিকভাবে 'চার্জব্যাক' প্রক্রিয়ায় চলে যাবে।
চার্জব্যাক দাবির বিপরীতে জবাব দেওয়ার জন্য অ্যাকোয়ারিং প্রতিষ্ঠান বা ব্যাংক ৭ দিন সময় পাবে। যদি এর পরও বিরোধ নিষ্পত্তি না হয়, তবে বিষয়টি সালিশি প্রক্রিয়ায় (আরবিট্রেশন) গড়াবে, যা ৩০ দিনের মধ্যে নিষ্পত্তি করা বাধ্যতামূলক।
প্রকাশিত নীতিমালায় আটটি নির্দিষ্ট বা আদর্শ 'চার্জব্যাক রিজন কোড' অন্তর্ভুক্ত করা হয়েছে। পণ্য না পাওয়া, একই লেনদেন দুবার হয়ে যাওয়া (ডুপ্লিকেট পেমেন্ট), ভুল বিল তৈরি এবং গ্রাহকের অ্যাকাউন্ট থেকে টাকা কাটার পরও—মার্চেন্টের অ্যাকাউন্টে জমা না হওয়ার মতো সমস্যাগুলো এই কোডের আওতায় আনা হয়েছে।
গাইডলাইন অনুযায়ী, বিভিন্ন প্রতিষ্ঠানের মধ্যে পেমেন্ট সংক্রান্ত বিরোধ ও দাবির প্রক্রিয়াকরণকে আরও দ্রুত ও গতিশীল করার লক্ষ্যেই এই আদর্শ কোডগুলো চালুর সিদ্ধান্ত নেওয়া হয়েছে। নতুন এই কাঠামোর অধীনে একটি 'ট্রানজেকশন স্ট্যাটাস ইনকোয়ারি' (টিএসআই) ব্যবস্থাও চালু করা হবে। কোনো লেনদেনের ফলাফল অস্পষ্ট থাকলে এই ব্যবস্থার মাধ্যমে ইস্যুকারী প্রতিষ্ঠান অ্যাকোয়ারিং প্রতিষ্ঠানের কাছ থেকে তাৎক্ষণিকভাবে পেমেন্টের স্থিতি যাচাই করতে পারবে। এতে হাতে-কলমে বা ম্যানুয়ালি অভিযোগ জমা দেওয়ার ওপর নির্ভরতা অনেক কমে আসবে বলে আশা করা হচ্ছে।
অন্যদিকে, মার্চেন্টরা যদি কোনো রিফান্ড বা অর্থ ফেরতের অনুরোধ জানাতে চান, তবে তারা লেনদেনের পর ৬০ দিন পর্যন্ত সময় পাবেন। অ্যাকোয়ারিং প্রতিষ্ঠানগুলোকে দুই কার্যদিবসের মধ্যে এই জাতীয় অনুরোধের জবাব দিতে হবে। পাশাপাশি, অননুমোদিত বা সন্দেহভাজন জালিয়াতিপূর্ণ লেনদেনের তদন্ত সম্পন্ন করার জন্য নির্দেশনায় ৩০ দিনের সময়সীমা বেঁধে দেওয়া হয়েছে।
কোনো প্রতিষ্ঠানের সিস্টেমের ব্যর্থতা বা নিরাপত্তা অবহেলার কারণে গ্রাহক আর্থিক ক্ষতির মুখে পড়লে, তদন্তে তা প্রমাণিত হওয়ার তিন কার্যদিবসের মধ্যে গ্রাহককে অর্থ ফেরত দিতে হবে। তবে গ্রাহকের নিজস্ব অবহেলা বা অপকর্মের প্রমাণ পাওয়া গেলে– সেই দাবি প্রত্যাখ্যান করা যাবে।
এ ছাড়া বিরোধ নিষ্পত্তির সময় প্রয়োজনীয় লেনদেনের ইলেকট্রনিক প্রমাণ উপস্থাপনের দায়ভার সংশ্লিষ্ট প্রতিষ্ঠানগুলোর ওপরই অর্পণ করেছে কেন্দ্রীয় ব্যাংক। যদি কোনো প্রতিষ্ঠান প্রয়োজনীয় প্রমাণ জমা দিতে ব্যর্থ হয়, তবে তাদের পুরো বিতর্কিত অর্থের দায়ভার বহন করতে হবে এবং জরিমানা হিসেবে সমপরিমাণ অর্থদণ্ড দিতে হবে।
বাংলাদেশ ব্যাংক স্পষ্টভাবে সতর্ক করে জানিয়েছে, নির্ধারিত সময়সীমা মেনে চলতে ব্যর্থ হলে বা গ্রাহকদের যুক্তিসঙ্গত দাবি অযৌক্তিকভাবে প্রত্যাখ্যান করা হলে সংশ্লিষ্ট ব্যাংক, এমএফএস ও অন্যান্য পেমেন্ট সার্ভিস প্রোভাইডারগুলোর বিরুদ্ধে তদারকিমূলক বা প্রশাসনিক শাস্তিমূলক ব্যবস্থা নেওয়া হবে।
মূলত বাংলা কিউআর পেমেন্টকে গ্রাহক ও মার্চেন্টদের কাছে আরও স্বচ্ছ, নির্ভরযোগ্য ও নিরাপদ করে তোলা এবং দেশের ক্রমবর্ধমান ডিজিটাল পেমেন্ট ব্যবস্থার ওপর জনগণের আস্থা সুদৃঢ় করাই এই উদ্যোগের প্রধান উদ্দেশ্য।
While most comments will be posted if they are on-topic and not abusive, moderation decisions are subjective. Published comments are readers’ own views and The Business Standard does not endorse any of the readers’ comments.
প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী