২১ ব্যাংকের মূলধন ঘাটতি পৌঁছেছে প্রায় ৩ লাখ কোটি টাকায়
- Update Time : সোমবার, ১৪ সেপ্টেম্বর, ২০২৬
- ৬ Time View
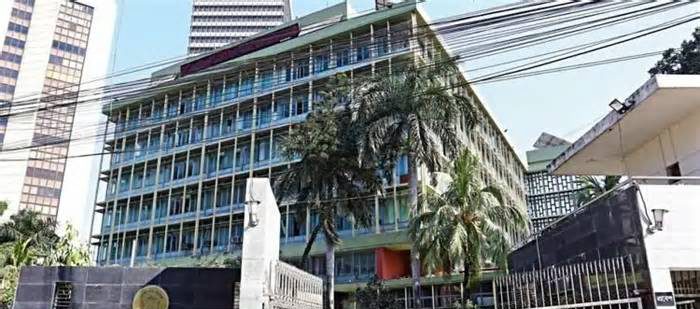
খেলাপি ঋণ এবং প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণের বাধ্যবাধকতা বাড়ায়— চলতি বছর মার্চ প্রান্তিকে ২১টি ব্যাংকের মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা, যা তিন মাস আগে ডিসেম্বর প্রান্তিক পর্যন্ত ছিল ২ লাখ ৭৪ হাজার কোটি টাকা।
কিছু ব্যাংকে মূলধন উদ্বৃত্ত থাকায় ঘাটতির একটি অংশ সমন্বয় হয়। তবে এরপরেও মার্চ শেষে দেশের ৬১টি ব্যাংকের সার্বিক নিট মূলধন ঘাটতি দাঁড়িয়েছে ২.৩৯ লাখ কোটি টাকায়। ডিসেম্বরে এই নিট ঘাটতি ছিল ২.১৭ লাখ কোটি টাকা, অর্থাৎ তিন মাসের ব্যবধানে নিট ঘাটতি বেড়েছে প্রায় ২২ হাজার কোটি টাকা।
দ্য বিজনেস স্ট্যান্ডার্ডকে দেওয়া বক্তব্যে ব্যাংকার ও অর্থনীতিবিদরা বলেছেন, মূলধন ঘাটতি থাকার অর্থ হচ্ছে ব্যাংক খাতের বড় অংশ দুর্বল অবস্থানে রয়েছে। আর এই অবনতির পেছনে প্রধান ভূমিকা রাখছে ক্রমবর্ধমাণ খেলাপি ঋণ।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা (সিইও) সৈয়দ মাহবুবুর রহমান বলেন, "ব্যাংকে খেলাপি ঋণ বাড়লে ক্যাপিটাল শর্টফল (মূলধন ঘাটতি) বাড়তে থাকে। কারণ খেলাপি ঋণের বিপরীতে উচ্চহারে প্রভিশন বা নিরাপত্তা সঞ্চিতি রাখতে হয়, তাতে মুনাফা কমতে থাকে। অর্থাৎ, লোকসান করতে থাকলে মূলধন ঘাটতি বাড়তে থাকে।"
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে পুরো ব্যাংকিং খাতের প্রভিশন ঘাটতি দাঁড়িয়েছে ২,০৫,৬৬৫ কোটি টাকায়, যা ২০২৫ সালের ডিসেম্বর শেষে ছিল ১,৯৮,২৬০ কোটি টাকা। পরবর্তীতে জুন মাস শেষে এই প্রভিশন ঘাটতি আরও বেড়ে ২,২২,৩৫৭ কোটি টাকায় পৌঁছায়।
ব্যাংকার ও অর্থনীতিবিদদের মতে, আগ্রাসীভাবে ঋণ বিতরণ, দুর্বল তদারকি এবং রাজনৈতিক বিবেচনায় ঋণ অনুমোদনের কারণে বছরের পর বছর ধরে ব্যাংক খাতের মূলধন পরিস্থিতির চরম অবনতি ঘটেছে।
খেলাপি ঋণ বেড়ে গেলে ব্যাংকের প্রভিশন বা নিরাপত্তা সঞ্চিতি রাখতে হয় বেশি। উদাহরণ হিসেবে বলা যায়, নিয়মিত বা ভালো ঋণের বিপরীতে ব্যাংকের প্রভিশন রাখতে হয় এক বা দুই শতাংশ। কিন্তু, ঋণের খেলাপির মান বা ধারার ওপর নির্ভর করে ১০০ শতাংশ পর্যন্ত প্রভিশন জমা রাখতে হয়। প্রভিশন সংরক্ষণের এই বাধ্যবাধকতা মূলত আমানতকারীদের স্বার্থ রক্ষা করা এবং সম্ভাব্য ঝুঁকি মোকাবিলার সক্ষমতা জোরদার করার উদ্দেশ্যে রাখা হয়েছে। তবে খেলাপি ঋণ বৃদ্ধির সঙ্গে সঙ্গে ব্যাংকগুলোকে বিপুল পরিমাণ অর্থ প্রভিশন হিসেবে সরিয়ে রাখতে হচ্ছে, যা ব্যাংকের মুনাফা অর্জনের সক্ষমতা ও মূলধন ভিত্তিকে সরাসরি সংকুচিত করছে।
২০২৬ সালের মার্চ শেষে দেশে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫,৮৮,৭০৪ কোটি টাকায়, যা ব্যাংকিং খাতের মোট বিতরণকৃত ঋণের প্রায় ৩২.২৬ শতাংশ।
সম্প্রতি জাতীয় সংসদে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী জানান, আর্থিকখাতে শৃঙ্খলা ও স্থিতিশীলতা ফিরিয়ে আনার অংশ হিসেবে চলতি অর্থবছরে দুর্বল ব্যাংকগুলোর মূলধন পুনর্গঠনে সরকার প্রায় ৪০,০০০ কোটি টাকা ব্যয় করছে।
আমানতকারী ও ভালো ব্যাংকের ওপর ঝুঁকি
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন বলেন, মূলধন ঘাটতির কারণে ব্যাংকখাতে মূলত দুটি বড় ধরনের নেতিবাচক প্রভাব পড়ে। "প্রথমত, যেসব ব্যাংক মূলধন ঘাটতিতে রয়েছে তাদের ওপর আমানতকারীদের এক ধরনের অনাস্থা তৈরি হয়। কারণ, মূলধন ব্যাংকের এমন একটি গুরুত্বপূর্ণ সূচক যা আমানতকারীর স্বার্থ বা আমানতকে রক্ষা করে, যা পর্যাপ্ত থাকলে বিপদ ঠেকানো যায়। তাই এটা নেগেটিভ থাকলে তা ঝুঁকি তৈরি করবে। মূলধন ঘাটতিতে থাকা ব্যাংকও সঠিকভাবে ব্যবসা করতে পারে না।"
"দ্বিতীয়ত, যেসব ব্যাংকের আর্থিক অবস্থা ভালো, মূলধন ঘাটতিতে নেই— তারাও এক ধরনের চাপের মধ্যে পড়ে। আন্তর্জাতিক ঋণদাতা ও আর্থিক প্রতিষ্ঠানগুলো বাংলাদেশের পুরো ব্যাংকিং খাতের ওপর আস্থা হারিয়ে ঋণ বা ক্রেডিট সুবিধা দিতে দ্বিধাদ্বন্দ্বে ভোগে।"
ড. জাহিদ বলেন, "ব্যাংকিং খাতে একটি বা দুটি ব্যাংকের মূলধন ঘাটতি থাকলে সেটা মানা যেত। তবে যেখানে ৬১টি ব্যাংক রয়েছে, তার মধ্যে দীর্ঘদিন ধরে ২০-২১ টি ব্যাংকের মূলধন ঘাটতি রয়েছে, তাহলে বোঝা যায় ব্যাংকিং খাত দুর্বল অবস্থানে রয়েছে।"
বাংলাদেশ ব্যাংকের তথ্যানুসারে, আর্থিক সক্ষমতার অপর একটি গুরুত্বপূর্ণ সূচক 'ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও' বা সিআরএআর মার্চ শেষে আরও কমে ঋণাত্মক ৩.১৭ শতাংশে নেমে এসেছে, যা গত ডিসেম্বরে ছিল ঋণাত্মক ২.৬৪ শতাংশ।
মূলধন পর্যাপ্ততা বা সিআরএআর হলো ব্যাংকের মূলধন এবং তার ঝুঁকিপূর্ণ সম্পদের অনুপাত। আন্তর্জাতিক নিয়ন্ত্রক মানদণ্ড অনুযায়ী, ব্যাংকগুলোর জন্য ন্যূনতম ১২.৫ শতাংশ সিআরএআর বজায় রাখা আবশ্যক।
বাংলাদেশ ব্যাংকের 'ফিন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫' অনুযায়ী, ২০২৫ সালের শেষে পাকিস্তানের ব্যাংকিং খাতে সিআরএআর ছিল প্রায় ২১ শতাংশ এবং শ্রীলঙ্কায় এটি ছিল ১৯ শতাংশের বেশি। অন্যদিকে ভারতে ব্যাংকগুলোর গড় সিআরএআর ছিল ১৭.২০ শতাংশ।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মো. তৌহিদুল আলম খান জানান, নিয়ন্ত্রক সংস্থার নির্ধারিত মূলধন, বিশেষ করে সিআরএআর বজায় রাখতে না পারলে তা নিয়ন্ত্রণমূলক, আর্থিক ও পরিচালনাগত ক্ষেত্রে মারাত্মক পরিণতি ডেকে আনে।
"তিনি বলেন, "কোনো ব্যাংক যদি প্রয়োজনীয় মূলধন ও সিআরএআর সংরক্ষণ করতে ব্যর্থ হয়, তবে লভ্যাংশ বণ্টন ও প্রণোদনা বোনাসে নিষেধাজ্ঞা, ক্রেডিট রেটিং অবনমন, আমানতকারীদের আস্থা হ্রাস, অর্থায়ন ও সচ্ছলতার ঝুঁকি বৃদ্ধি এবং বৈদেশিক বাণিজ্য অর্থায়নে খরচ বৃদ্ধির মতো নেতিবাচক পরিস্থিতির শিকার হতে হয়। এ ছাড়া অতিরিক্ত প্রভিশন সংরক্ষণের চাপে মুনাফাও সঙ্কুচিত হয়ে পড়ে।"
তিনি আরও জানান, "মূলধনের এই অপর্যাপ্ততা ব্যাংকের ঋণ দেওয়ার সক্ষমতাকে সীমিত করে দেয় এবং যেকোনো আর্থিক ক্ষতি সামলানোর সক্ষমতা কমিয়ে দেয়।"
ঘাটতির শীর্ষে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক
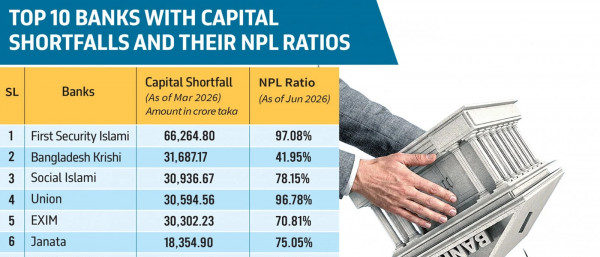
২০২৬ সালের মার্চ শেষে প্রাপ্ত তথ্যে দেখা যায়, দেশের ব্যাংকগুলোর মধ্যে সর্বোচ্চ ৬৬ হাজার ২৬৪.৮০ কোটি টাকার মূলধন ঘাটতি নিয়ে তালিকার শীর্ষে রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ৩১ হাজার ৬৮৭.১৭ কোটি টাকার ঘাটতি নিয়ে দ্বিতীয় স্থানে রয়েছে বাংলাদেশ কৃষি ব্যাংক এবং সোশ্যাল ইসলামী ব্যাংকের ঘাটতির পরিমাণ ৩০ হাজার ৯৩৬.৬৭ কোটি টাকা।
উচ্চ খেলাপি ঋণে জর্জরিত অন্যান্য ব্যাংকগুলোর মধ্যে ইউনিয়ন ব্যাংকের ঘাটতি ৩০ হাজার ৫৯৪.৫৬ কোটি টাকা, এক্সিম ব্যাংকের ৩০ হাজার ৩০২.২৩ কোটি টাকা, জনতা ব্যাংকের ১৮ হাজার ৩৫৪.৯০ কোটি টাকা, গ্লোবাল ইসলামী ব্যাংকের ১৬ হাজার ২৯৭.৬১ কোটি টাকা, ন্যাশনাল ব্যাংকের ১১ হাজার ৯৮৪.৯৮ কোটি টাকা, এবি ব্যাংকের ৮ হাজার ৪৮৭.৫৯ কোটি টাকা এবং অগ্রণী ব্যাংকের মূলধন ঘাটতি দাঁড়িয়েছে ৮ হাজার ২৩৪.৯২ কোটি টাকায়।
While most comments will be posted if they are on-topic and not abusive, moderation decisions are subjective. Published comments are readers’ own views and The Business Standard does not endorse any of the readers’ comments.

প্রধান সম্পাদক: শেখ মোস্তাক আহমেদ
সম্পাদক ও প্রকাশক: মুহাম্মদ মনিরুজ্জামান খান
প্রধান নির্বাহী সম্পাদক: মোঃ মোশারফ হোসেন খান
নির্বাহী সম্পাদক: লায়ন মোহাম্মদ আলী